特別支給の老齢厚生年金とは?生年月日一覧と損しない請求手順
60代前半の家計を支える貴重な公的給付でありながら、自ら申請しなければ1円も受け取れない「特別支給の老齢厚生年金」。近年、年金制度の度重なる改正や受給開始年齢の引き上げが進むなか、「自分は対象なのか」「いつ、いくらもらえるのか」を正確に把握できず、受給権を放置してしまうケースが現場で後を絶ちません。公的年金は原則として受給権が発生してから5年が経過すると時効により受け取る権利が消滅します。
とくに2026年現在、制度はいよいよ最終局面を迎えています。男性の対象者はすでに65歳以上となり「もらい忘れ・過去分の未請求」の時効が迫る一方、女性は昭和41年(1966年)4月1日以前生まれの方を最後に制度そのものが幕を閉じようとしています。知らなかったでは済まされない受給要件の真実、見落としがちな申請手続きの急所、そして働きながら受給する際の減額リスクまで、社労士への取材や最新の制度運用データをもとに徹底解説します。
📌 【この記事の重要ポイントまとめ】
- 受給の境界線:男性は昭和36年4月1日以前、女性は昭和41年4月1日以前生まれが対象であり、要件を満たせば60歳〜64歳から受給可能
- 最大の落とし穴:特別支給の老齢厚生年金は「繰り下げ増額」が一切不可。請求を後回しにしても増えることはなく、5年で時効消滅する
- 手続きの鉄則:誕生日の3カ月前に日本年金機構から届く「緑の封筒」を確認し、受給権が発生する誕生日の前日以降に速やかに裁定請求書を提出する
【受給要件と生年月日一覧】いつからもらえる?対象者の決定的な境界線
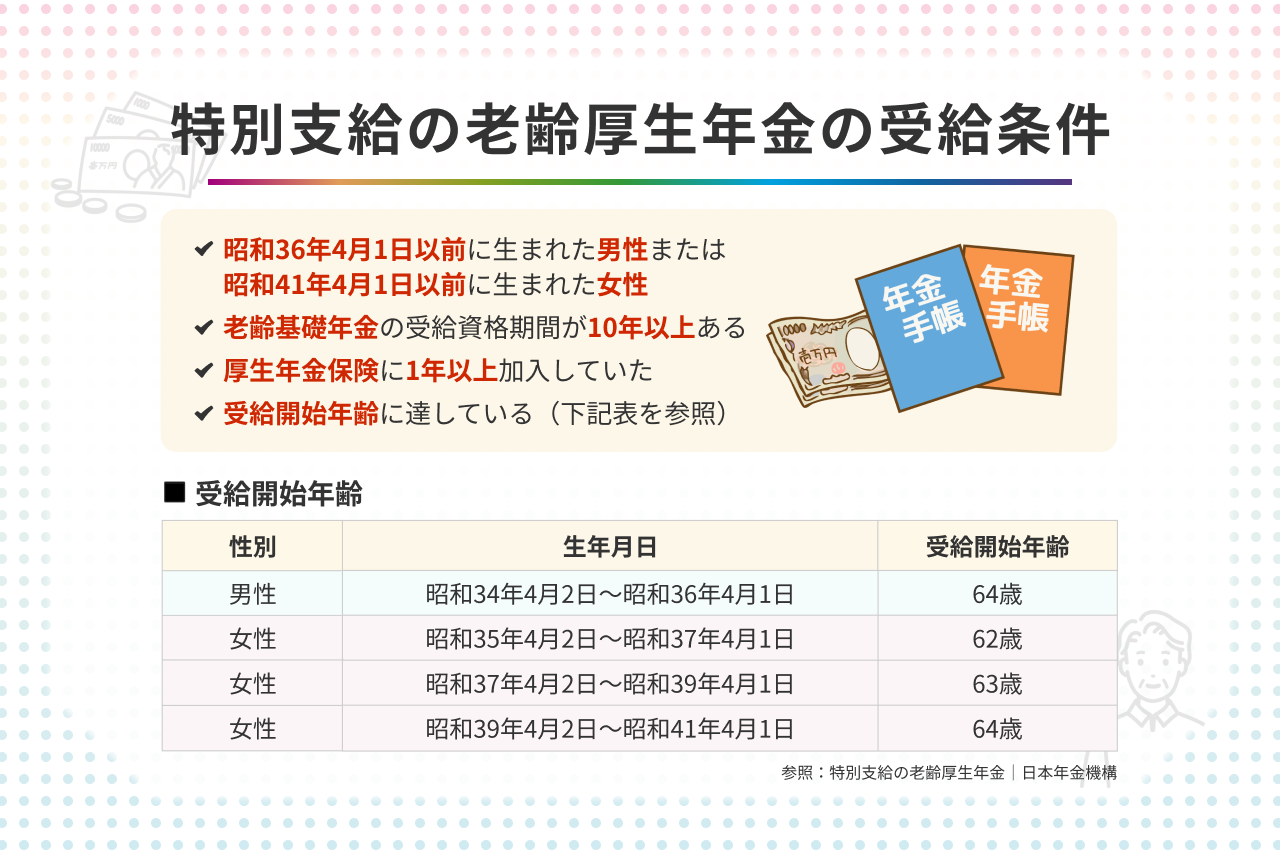
特別支給の老齢厚生年金を受け取るためには、法律で定められた厳格な条件をすべてクリアしていなければなりません。基本となる受給要件は主に3点に集約されます。第一に「公的年金の加入期間(保険料納付済期間や免除期間など)が通算10年以上あること」、第二に「厚生年金保険(または共済組合等)の加入期間が1年以上あること」、そして第三に「各生年月日に応じた受給開始年齢に到達していること」です。
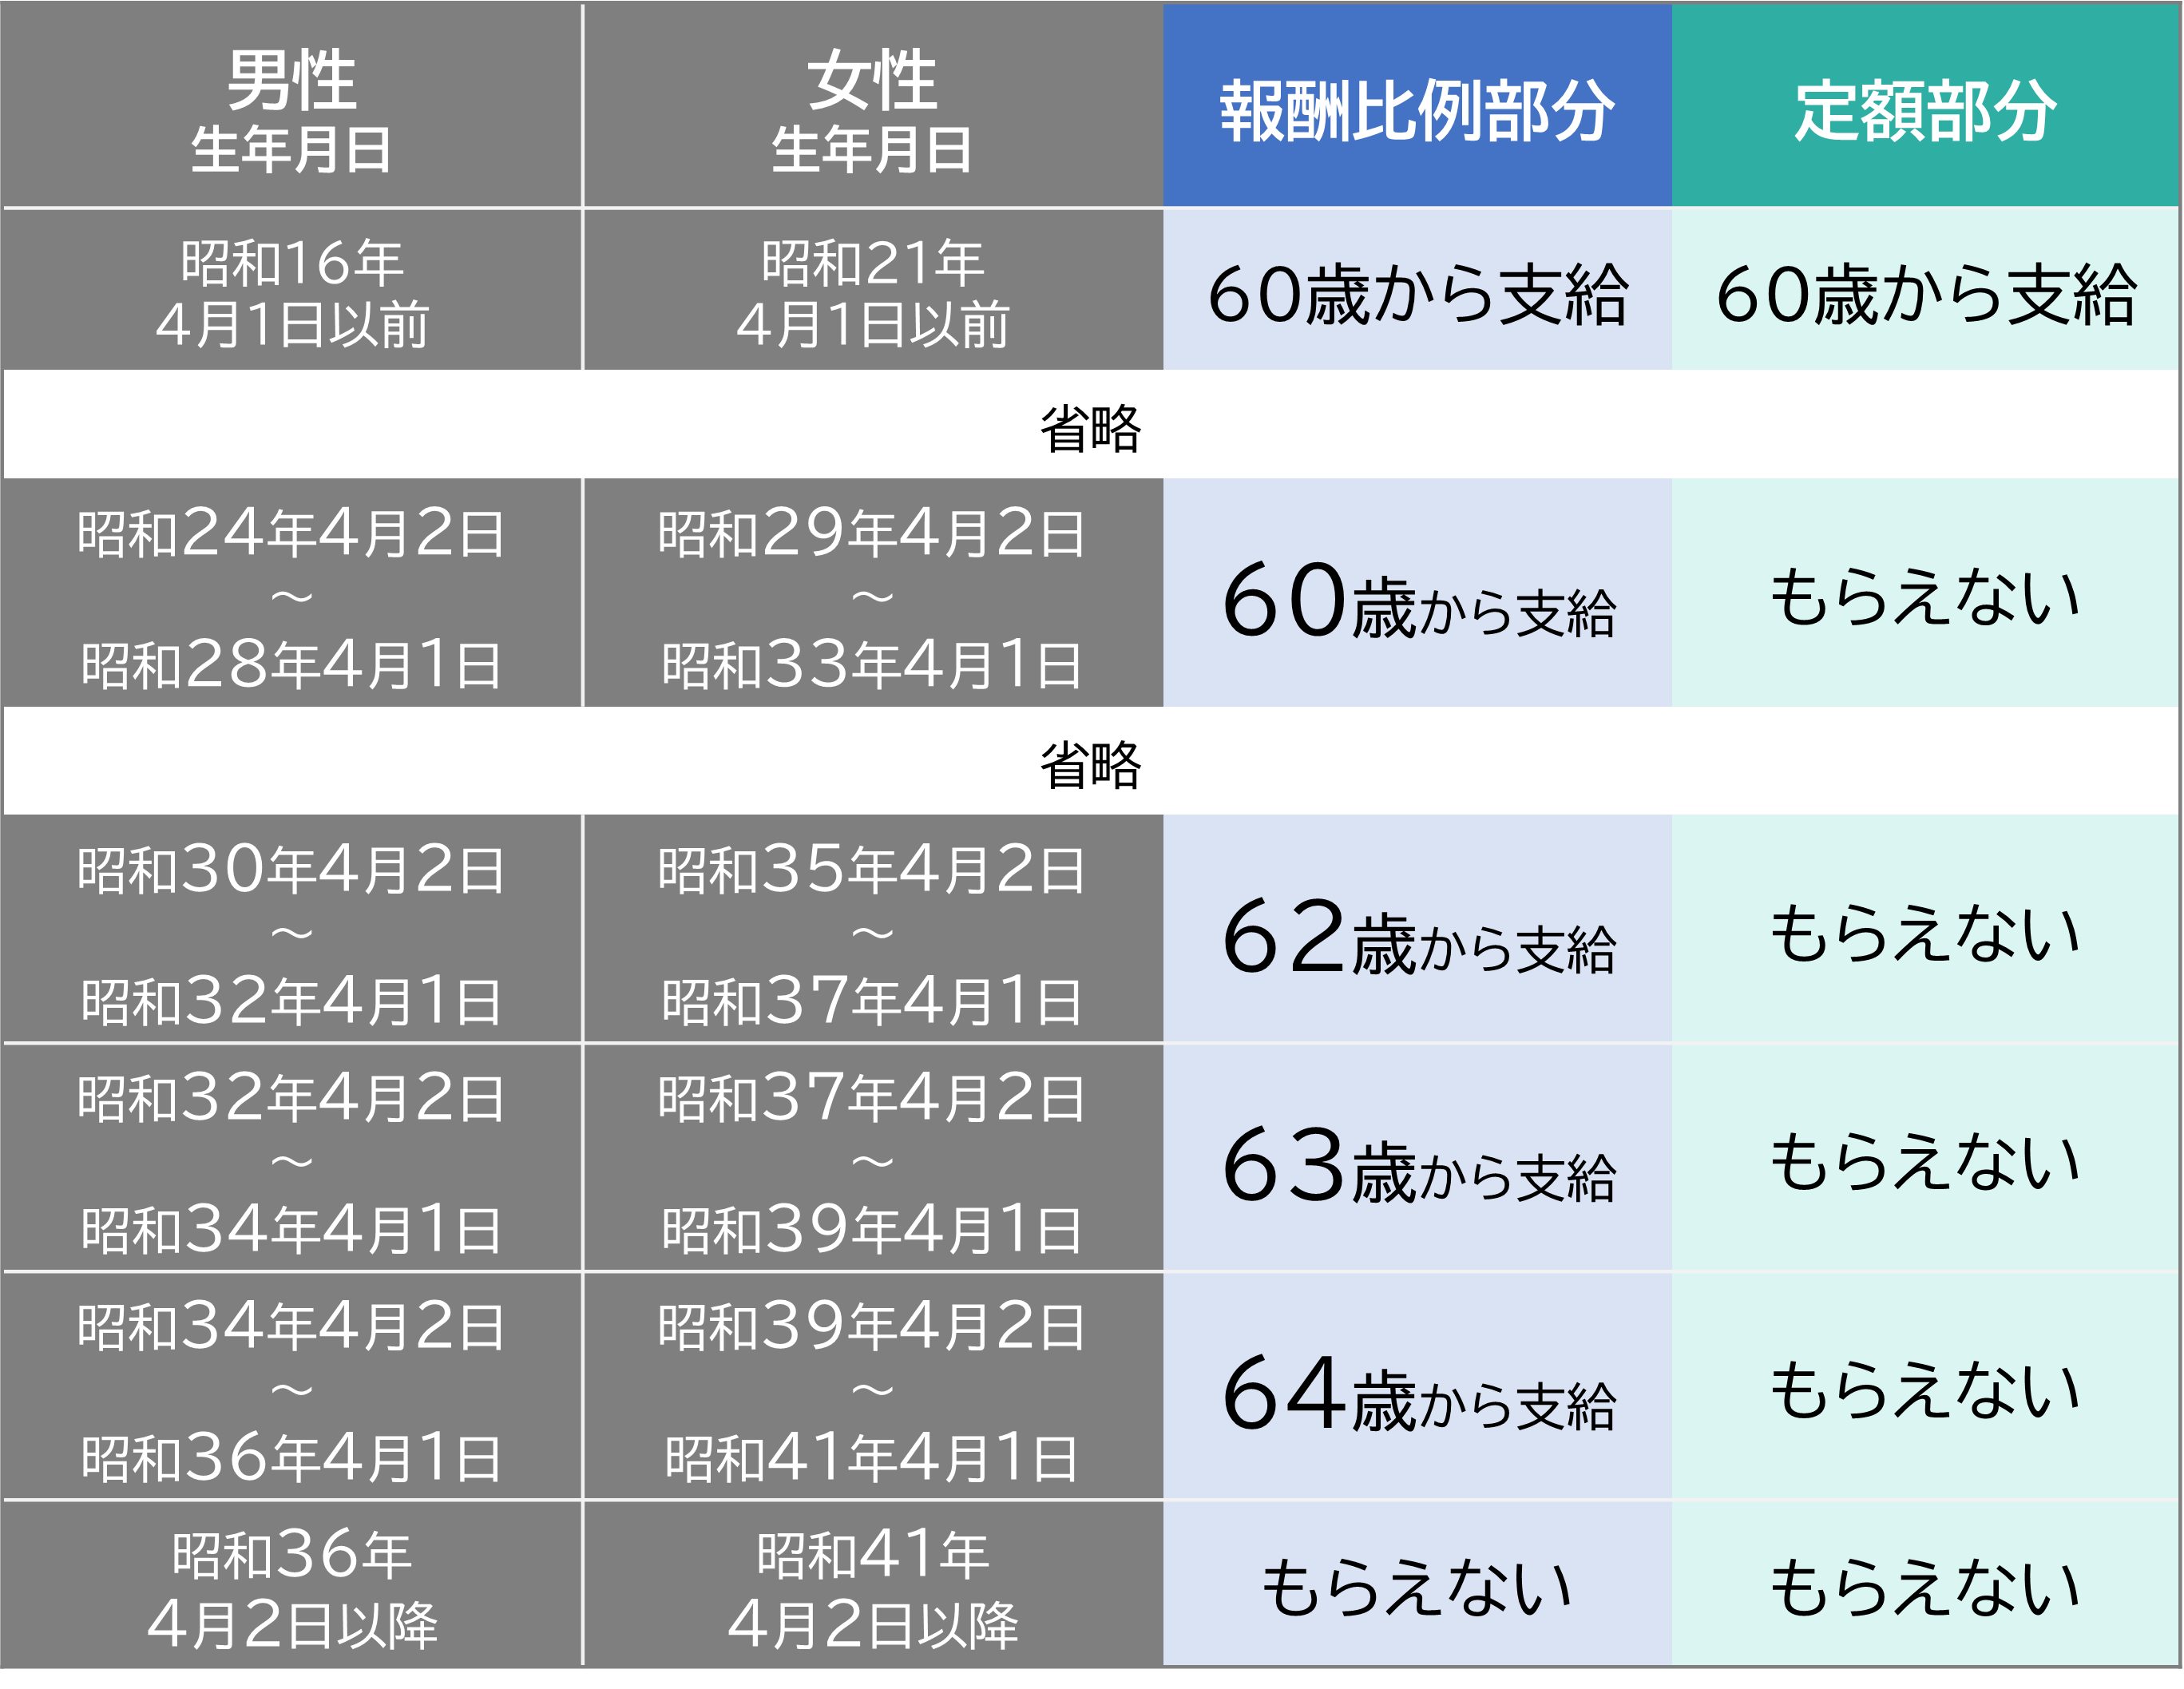
かつての年金制度では、厚生年金は男女ともに60歳から満額が支給されていました。しかし少子高齢化の急速な進展に伴い、将来の給付水準を維持するため受給開始年齢が段階的に65歳へと引き上げられました。この激変を緩和するための過渡的措置として設計されたのが本制度です。自身の生年月日によって「定額部分」と「報酬比例部分」の支給開始時期が細かく分かれており、現在では対象となる生年月日の上限が目前に迫っています。
| 対象区分 | 生年月日(男性/女性) | 報酬比例部分の受給開始年齢 | 編集部の見解・現在の留意点 |
|---|---|---|---|
| 男性・第1区分 | 昭和28年4月2日〜昭和30年4月1日 | 61歳 | すでに65歳到達済み。未請求分は5年時効で消滅の危険あり |
| 男性・第2区分 | 昭和30年4月2日〜昭和32年4月1日 | 62歳 | 65歳到達済み。過去の受給漏れがないか年金記録を即点検 |
| 男性・第3区分 | 昭和32年4月2日〜昭和34年4月1日 | 63歳 | 65歳以降の「本来支給」への切り替え手続きと併せて確認必須 |
| 男性・最終対象 | 昭和34年4月2日〜昭和36年4月1日以前生まれ | 64歳 | 男性の最終世代。65歳到達に伴う時効消滅までのカウントダウン期間 |
| 女性・現役対象 | 昭和37年4月2日〜昭和39年4月1日 | 63歳 | 現在まさに受給期間中。未請求なら1日も早い裁定請求が必要 |
| 女性・最終対象 | 昭和39年4月2日〜昭和41年4月1日以前生まれ | 64歳 | 制度の完全終了を控えるラスト世代。64歳到達と同時に即時請求を推奨 |
なぜ廃止されるのか?定額部分から報酬比例部分への移行と歴史的背景
「なぜ同じ厚生年金保険料を支払ってきたのに、生まれた年や性別によって受け取れる年齢が違うのか」という不満や疑問は、年金事務所の窓口でも長年繰り返されてきた声です。制度が廃止へ向かう直接の理由は、昭和60年(1985年)の法律改正および平成6年(1994年)、平成12年(2000年)の各法改正によって、公的年金の土台を抜本的に見直したことに端を発します。
かつては60歳で受給できた年金は、基礎年金に相当する「定額部分」と、現役時代の給与水準や加入月数に連動する「報酬比例部分」の2階建て構造になっていました。国はまず、平成13年度から平成25年度にかけて男性の定額部分の支給開始年齢を段階的に65歳まで引き上げ、定額部分の支給を事実上完了させました。これに続いて平成25年度から報酬比例部分についても60歳から64歳へと段階的な引き上げを進行させ、男性は昭和36年4月2日以降生まれから完全に65歳支給へと一本化されたのです。
女性に5年の猶予が設けられたのは、当時の女性雇用環境や平均勤続年数、専業主婦世帯の比率といった昭和後期の労働社会構造を考慮した結果でした。しかしその女性の猶予期間も昭和41年4月1日生まれで終了します。特別支給の老齢厚生年金は、突発的な制度改定によって国民の生活設計が破綻することを防ぐための「40年に及ぶ移行措置」であり、所期の激変緩和という役目を終えるからこそ静かに制度の幕が下ろされようとしています。
いくらもらえる?金額シミュレーションと報酬比例部分の計算ロジック
受給対象となった場合、具体的にいくらの年金が振り込まれるのでしょうか。現在受け取れる特別支給の老齢厚生年金は、基本的に報酬比例部分のみで構成されます。その年金額は、加入していた全期間の給与(標準報酬月額)や賞与(標準賞与額)の平均値と、厚生年金に加入していた月数によって数学的に算出されます。
概算を把握するための一般的な計算式は以下の通りです。平成15年(2003年)3月以前と4月以降で乗率が異なりますが、現在のシミュレーションでは「平均標準報酬額(月給+賞与の月割額)× 5.481 / 1000 × 平成15年4月以降の加入月数」が計算の主軸となります。
| 現役時代の平均年収 | 厚生年金加入期間 | 年間受給額の目安 | 月額換算 |
|---|---|---|---|
| 約300万円(月給換算25万円) | 30年(360カ月) | 約49万3,000円 | 約4万1,000円 |
| 約450万円(月給換算37.5万円) | 35年(420カ月) | 約86万3,000円 | 約7万2,000円 |
| 約600万円(月給換算50万円) | 38年(456カ月) | 約125万0,000円 | 約10万4,000円 |
会社員生活が長く管理職などを務めて年収が高かった方であれば、年間100万円を超えるケースも決して珍しくありません。65歳になるまでの1年間〜数年間にわたり、年間数十万から百数十万円ものキャッシュフローが得られる意味は極めて大きく、定年退職後の再雇用による収入減を補うセーフティネットとして絶大な効果を持ちます。
【実態検証】「申請しないと1円も出ない」現場の落とし穴と当事者の証言
日本年金機構や年金相談窓口の現場で最も深刻視されているのが、本人の「完全な思い込み」や「手続き放置」による未受給問題です。公的年金は権利が発生しても、申請主義が徹底されているため、受給権者が裁定請求書を提出しない限り絶対に口座へ振り込まれることはありません。
受給権が発生する年齢の3カ月前になると、日本年金機構から被保険者の自宅へ「年金請求書(事前送付用)」が同封された緑の封筒が郵送されてきます。しかし、都内の年金事務所で相談員を務める社会保険労務士は次のように証言します。「届いた書類をダイレクトメールや単なる定期便と勘違いして棚の奥に放置し、65歳になって本来支給の請求書が届いた段階で初めて『60代前半の年金をもらい忘れていた』と青ざめる相談者が毎月のように訪れます」。
SNSやネット掲示板の相談事例でも、「会社で定年後再雇用として働き続けていたため、年金の手続きは総務課がやってくれると思い込んでいた」「年金は65歳からだと思い込み、緑の封筒を開封すらしなかった」という告白が散見されます。公的年金の給付を受ける権利は会計法および国民年金法・厚生年金保険法により5年の消滅時効が定められています。65歳を過ぎてから気付いた場合、過去5年以内の分は遡及して一括受給できるものの、受給開始から5年を1日でも超過した過去の月分は法律上永久に受け取る権利が消滅してしまいます。
繰り下げできない?在職老齢年金や雇用保険との併給調整に潜む3大トラップ
特別支給の老齢厚生年金を取り巻くルールのなかで、最も誤解が多く、受給者が痛手を被りやすい「3大トラップ」が存在します。制度の仕組みを正確に理解していなければ、本来得られるはずだった給付をみすみす逃すことになりかねません。
罠1:特別支給の老齢厚生年金は「繰り下げ受給」が一切できない
近年、65歳以降の老齢年金を最大75歳まで繰り下げることで受給額を最大84%増やす制度が広く知られるようになりました。この知識が裏目に出て、「特別支給の老齢厚生年金も請求せずに我慢して据え置けば、将来の年金受給額が増えるのではないか」と勘違いする方が後を絶ちません。断言しますが、特別支給の老齢厚生年金に繰下げ増額制度は存在しません。請求を遅らせても額面は1円も増えず、放置し続ければ時効によって毎月数万円単位の権利をドブに捨てるだけの結果になります。
罠2:在職老齢年金による支給停止のボーダーライン
60代前半も厚生年金に加入してフルタイムなどで働き続ける場合、給与と年金の合計額によって年金が減額または全額支給停止となる「在職老齢年金」の仕組みが適用されます。「総報酬月額相当額(給与+直近1年間の賞与の1/12)」と「基本月額(年金の月額)」の合計が基準額(50万円)を超えると、超えた分の半額が年金から減額されます。現役並みの高収入を得ている方は一部または全額が停止されるリスクがあるため、事前の試算が欠かせません。
罠3:ハローワークの失業給付(基本手当)との「併給不可」ルール
会社を退職し、ハローワークで雇用保険の基本手当(失業給付)を受給する場合、特別支給の老齢厚生年金は失業給付を受給している全期間にわたって支給停止となります。両方を同時に受け取ることは法律上禁じられています。基本手当の日額と特別支給の老齢厚生年金の月額を日割り比較し、どちらを受給したほうがトータルで受取額が多くなるのかを綿密に計算してハローワークでの求職申込み時期を決める必要があります。
年金請求書の書き方と手続きの流れ|もらい忘れを防ぐ確実なロードマップ
手遅れを防ぎ、確実に給付を手にするための実務的な手続きフローを整理します。手順そのものは決して複雑ではなく、ポイントさえ押さえれば自力で完結可能です。
| ステップ | 実施時期 | 具体的な手続き内容と必要書類 | 注意すべきポイント |
|---|---|---|---|
| STEP 1 | 受給開始年齢の3カ月前 | 自宅に届く緑の封筒を開封し、印字内容(基礎年金番号、加入履歴等)を確認 | 記録の漏れや誤りがないか「ねんきん定期便」と突き合わせる |
| STEP 2 | 誕生日の前月〜直前 | 「年金受給権者 裁定請求書」の記入、振込先金融機関の証明受領(または通帳コピー準備) | マイナンバーを記入すれば住民票や戸籍謄本の添付を省略可能 |
| STEP 3 | 受給開始年齢の誕生日前日以降 | 管轄の年金事務所または年金相談センターへ書類一式を提出(窓口または郵送) | 誕生日前日より前には提出不可(法律上の受給権が前日に発生するため) |
| STEP 4 | 提出から約1〜2カ月後 | 「年金証書・年金決定通知書」が自宅に到着 | 初回振込日(年金証書到着から約1〜2カ月後)の記載を確認 |
| STEP 5 | 初回の偶数月15日 | 指定口座へ年金が入金される(初回は過去月分が一括支給) | 振込通知書の金額と控除額(所得税等)を必ず照合する |
裁定請求書を作成する際の最重要ルールは、「受給権が発生する誕生日の前日より前には年金事務所へ提出できない」という点です。日本の法律では年齢計算上「誕生日の前日」に年齢が加算されるため、たとえば10月15日生まれの方の場合、10月14日になって初めて提出資格が得られます。焦って誕生日前々日以前に送付してしまうと、書類が返戻されるか受理保留となり、余計な手間とタイムロスを生む原因となるため注意してください。
【プロの結論】2026年に直面する「年金格差」と賢い受給戦略の判断基準
年金受給を取り巻く世代間格差が議論されるなか、特別支給の老齢厚生年金はまさにその象徴的な境界線に位置しています。昭和36年4月1日以前生まれの男性、そして昭和41年4月1日以前生まれの女性だけに許されたこの「60代前半の年金給付」は、後続の若い世代から見れば手厚い過渡的特権に他なりません。だからこそ、その対象であるにもかかわらず「手続きが面倒」「よくわからない」という理由で放置することは、生涯手取り資産における重大な過失となります。
プロの視点から整理する、今すぐ行動すべき人と慎重な調整が必要な人の明確な判断基準は以下の通りです。
迷わず今すぐ申請すべき人の条件
- すでに定年退職し、無職または個人事業主として活動している人:在職老齢年金の支給停止に一切引っかからないため、満額受給が可能です。迷う理由は1点もありません。
- 再雇用後、労働時間を減らして月収が基準以下(目安:月給+賞与按分が40万円未満)の人:在職老齢年金による支給停止の枠外となるため、給与と年金の満額ダブル受給が可能です。
- 男性で昭和36年4月1日以前生まれ、いまだ請求していない人:すでに65歳を超えているため、1カ月遅れるごとに受給権が時効で消えていく緊急事態です。直ちに年金事務所へ駆け込む必要があります。
受給時期や働き方の再設計を検討すべき人の条件
- 役員報酬や高額給与を得ており、月収と年金額の合計が50万円を大幅に超える人:特別支給の老齢厚生年金が全額支給停止になる可能性が高いため、支給停止額を事前に試算し、役員報酬の設定見直しや働き方の最適化を検討すべきです。
- 会社を退職し、雇用保険の基本手当(失業給付)の受給を予定している人:ハローワークでの受給中は年金が全額ストップするため、受給期間の長さと金額を比較し、退職後のキャッシュフロー計画を緻密に立てる必要があります。
【特別支給の老齢厚生年金】に関するよくある質問(FAQ)
Q1:特別支給の老齢厚生年金を申請すると、65歳からの本来の年金額が減額されることはありますか?
A1:一切減額されません。特別支給の老齢厚生年金は65歳前の「独立した移行措置」としての給付です。これを満額受け取ったとしても、65歳から受給する本来の老齢基礎年金や老齢厚生年金が減らされることは法律上絶対にありません。受け取らないことによるメリットは存在しないため、安心して申請してください。
Q2:65歳になったら、自動的に本来の老齢年金へ切り替わるのでしょうか?
A2:自動的には切り替わりません。65歳になる3カ月前に、日本年金機構から改めて「老齢給付年金請求書(ハガキ形式またはA4形式)」が送付されます。この書類を65歳の誕生月(1日生まれの方は前月)に返送・提出することで、特別支給から本来の老齢基礎年金・老齢厚生年金への切り替えが完了します。
Q3:特別支給の老齢厚生年金を数年間もらい忘れていました。もう諦めるしかありませんか?
A3:諦める必要はありません。年金の受給権は支払期日ごとに発生し、それぞれ個別に5年の消滅時効が進行します。仮に受給開始年齢から3年経過していても、過去3年分は請求書を提出すれば一括で全額遡及受給できます。ただし5年を超えた月分から順次時効により消滅していきますので、1日でも早く年金事務所で裁定請求を行ってください。
まとめ:今後の動向と失敗しないための判断基準
昭和60年の年金大改正から約40年。激変緩和措置として無数の60代前半のシニアライフを支えてきた「特別支給の老齢厚生年金」は、まもなくその役割を完全に終えようとしています。女性の最終対象者である昭和41年4月1日以前生まれの方々が受給を終えた後、日本の公的年金は男女ともに例外なく「原則65歳受給」の完成された時代へと完全に移行します。
限られた対象世代にのみ残されたこの貴重な権利を逃さないための鉄則は、「緑の封筒を見逃さないこと」「繰り下げ増額はできないと知ること」「誕生日前日を迎えたら速やかに裁定請求書を出すこと」の3点に尽きます。手元にある年金記録を確認し、ご自身やご家族が対象であるなら、今すぐ年金事務所の予約や書類の確認へと動き出してください。 (出典: 特別 支給 の 老齢 厚生 年金(Yahoo!ニュース))
毎日更新されるトレンド情報を分析・発信中。役立つ裏技やおすすめ情報を分かりやすく紹介します。
