子なし夫婦の老後は悲惨?噂の真相と2026年最新の備えを徹底解剖
ネット上の掲示板やSNSを開くと、「子なし夫婦の老後は悲惨」「最後は孤独で悲惨な末路を迎える」といった極端な言説が定期的にトレンドへ浮上します。人生の選択が多様化した現在においても、こうした不安を煽る言説が絶えないのはなぜでしょうか。日々の生活を謳歌している当事者であっても、ふとした瞬間に将来の介護や片方を亡くした後の生活を想像し、冷たい汗を覚える瞬間があるかもしれません。
はたして「悲惨」という言説は客観的事実に基づいた警告なのか、それとも制度や実情を知らない人々による単なる偏見や過度の不安視に過ぎないのか。本稿では、2026年最新の社会保障動向、高齢者施設や士業の現場取材、当事者のリアルな証言を交えながら、子なし夫婦が直面する現実の課題と具体的な処方箋を徹底的に解明します。
📌 【この記事の重要ポイントまとめ】
- 要点1:「老後悲惨説」の主たる要因は資金不足ではなく、配偶者他界後の「身元保証人の不在」と「法的手続きの不備」に起因する。
- 要点2:2026年の物価高騰を反映した老後生活費は夫婦で月額約29万〜33万円、どちらかが亡くなった後は「おひとりさま老後」として住まいと財産の処分が急務になる。
- 要点3:遺言書や任意後見、死後事務委任契約を事前に構築しておけば、子どもがいる世帯よりもトラブルを排した自立的で快適な晩年を実現できる。
【2026年最新】「子なし夫婦の老後は悲惨」という噂の真相と背景
インターネットのコミュニティや質問サイトで「子なし夫婦 老後 悲惨の真相」と検索すると、孤独死、介護の担い手不足、親族との相続トラブルといったネガティブなトピックが並びます。子なし夫婦の老後 ネットの反応と口コミを精査すると、「身寄りがないため入院手続きを拒否されたらどうするのか」「近隣に頼れる親戚がいないまま認知症になったら生活が立ち行かないのでは」といった、生活インフラの機能停止に対する怯えが色濃く滲み出ています。
しかし、介護や福祉の現場を取材すると、現実はネットの言説と大きく乖離していることが分かります。都内の社会福祉協議会職員は次のように実情を語ります。
「実際にご相談へ来られるケースを拝見すると、生活が立ち行かなくなる原因は子どもの有無そのものではなく、『老衰や認知症への法的な備えを先送りにしてきたこと』に尽きます。むしろ子どもがいる世帯のほうが、『最後は子が何とかしてくれるはずだ』という甘えや油断から準備を怠り、泥沼の介護離職や財産争いに発展する例が珍しくありません」
噂が独り歩きする最大の背景には、「家族が介護や身元保証を引き受ける」という昭和・平成初期に形成された社会モデルの残影があります。核家族化が進み、単身世帯が全世帯の4割近くを占める2026年の今日において、家族依存型の生活設計自体がすでに崩壊を迎えています。「子なし夫婦の老後が悲惨」なのではなく、「制度の活用法を知らず無対策で老後を迎えることが悲惨を招く」というのが現場から導き出される真実です。
2026年の老後生活費と必要資金|夫婦ふたりとおひとりさまの試算
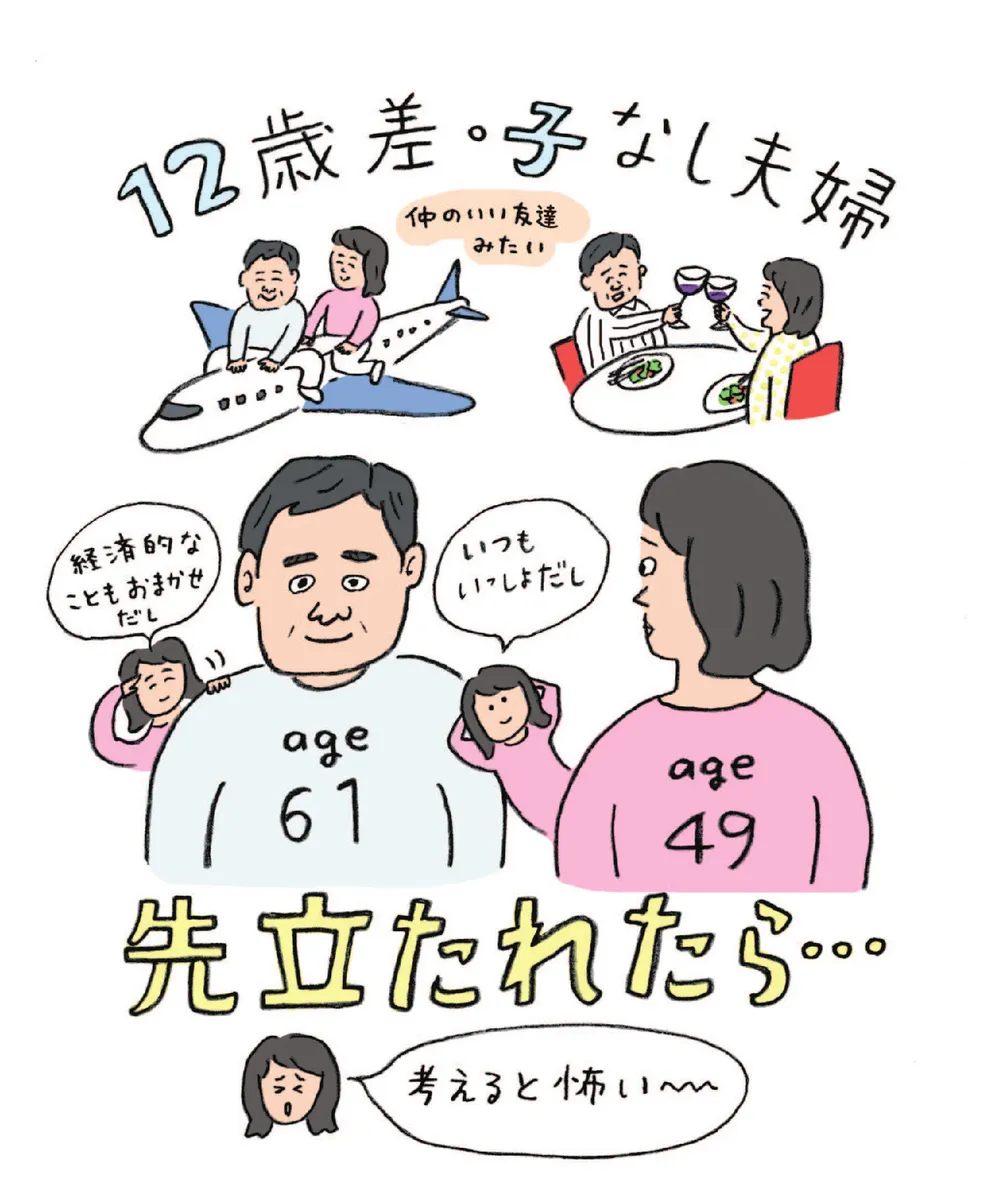
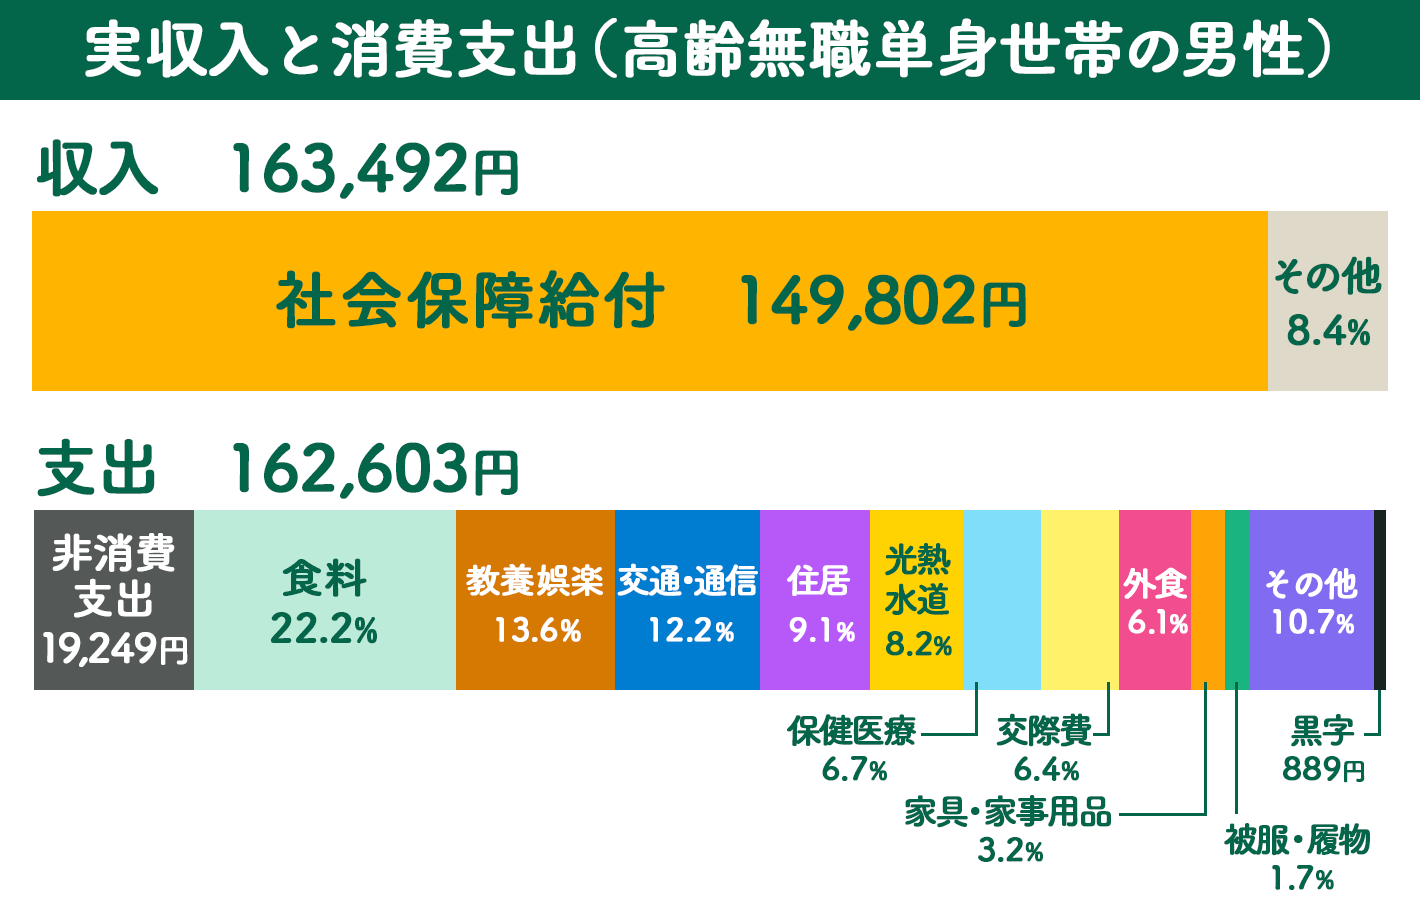
老後設計の土台となるのが家計の収支です。総務省統計局が公表する家計調査報告などのデータを踏まえると、2026年最新 老後生活費の目安は、無職の高齢夫婦世帯で月額約28万〜32万円、単身世帯で約16万〜18万円となっています。長引くインフレと社会保険料の段階的な改訂を受け、かつての「老後2000万円問題」で示された金額から上方修正を迫られているのが実情です。
子なし夫婦の場合、教育費や養育費の支出が不要であった分、現役時代の資産形成でアドバンテージを持っている傾向があります。しかし油断は禁物です。子どもがいる世帯と決定的に異なるのは、「どちらか一方が他界した後のフェーズ」における支出構造の変化です。
| 項目 | 子なし夫婦(2人健在期) | おひとりさま期(片方他界後) | 編集部の見解・分析 |
|---|---|---|---|
| 月間平均生活費 | 約30万〜35万円(ゆとりある水準) | 約17万〜20万円 | 住居費や光熱費の基本料金は半減しない点に留意が必要。 |
| 年金収入(モデル例) | 夫婦合算:月額22万〜28万円 | 遺族年金込み:月額13万〜16万円 | 共働きか片働きかで遺族年金の受給額が劇的に変動する。 |
| 介護・外部支援費 | 互いのサポートで初期費用は抑制可能 | 月額5万〜15万円(民間代行・施設費用) | 日常的な雑務や通院付き添いを外部委託する費用が嵩む。 |
| 推奨される純金融資産 | 2,500万円〜3,000万円 | 1,500万円〜2,000万円(残存資産) | 身元保証や死後事務の預託金(約200万〜300万円)を別枠確保。 |
試算から浮き彫りになるのは、子なし夫婦 老後資金として最低限準備すべき金額は退職時点で夫婦あわせて3,000万円前後という水準です。公的年金だけで毎月5万〜8万円の赤字が生じる場合、30年間で約2,000万〜2,500万円の取り崩しが発生します。さらに後述する民間身元保証サービスの契約金や医療・介護の自己負担分を見越すと、3,000万円の手元流動性があれば不安の大半を解消できます。
【実態検証】介護と医療の壁|身元保証人なしで高齢者施設には入れるか
資金面以上に当事者が不安を抱くのが、病気で倒れた際や要介護状態になったときの「身元引受人」の問題です。日本の医療機関や介護施設の多くは、入院・入所にあたって身元保証人を求める慣習が長く続いてきました。
厚生労働省は各医療機関や施設に対し、「身元引受人がいないことのみを理由に入院・入所を拒否してはならない」という通知を繰り返し発出しています。しかし、介護施設 入居条件 保証人なしという現場の実情を取材すると、書面上の建前と運用にはいまだギャップが存在します。
民間有料老人ホームの入所相談員は、現場の切実な事情を次のように明かします。
「施設側が身元保証人を求める理由は、利用料の滞納リスクだけではありません。むしろ重視されるのは、『意識不明になった際の延命治療の意思確認』や、『亡くなられた際の遺体のお引き取りと遺留品の処分』です。これらを職員が勝手に判断することは法的に許されないため、第三者の保証人や代理人がいなければ契約締結に慎重にならざるを得ないのが現状です」
そこで鍵となるのが、行政主導の支援事業や信頼できる民間身元保証等法人の活用です。身元保証人 高齢者施設の受け入れ枠組みとして、近年は社会福祉協議会が実施する「日常生活自立支援事業」の拡充に加え、一般社団法人や弁護士・司法書士法人が提供する「身元保証サービス」の利用が一般化しました。身元保証サービスを正しく契約しておけば、子どもがいないこと自体が施設の入居障壁になる事態は完全に回避可能です。
遺産相続と持ち家の落とし穴|兄弟姉妹が絡む相続トラブルの防止策
子なし夫婦が陥りやすい最も危険な落とし穴が、配偶者が亡くなった際の相続トラブルです。多くの人が「子どもがいないのだから、財産はすべて配偶者に渡る」と誤解していますが、これは民法上、重大な誤りです。
配偶者が死亡した際、被相続人の親がすでに他界している場合、法定相続人は「配偶者」と「被相続人の兄弟姉妹(あるいはその代襲相続人である甥・姪)」になります。法定相続分は配偶者が4分の3、兄弟姉妹が4分の1です。この仕組みを理解していないと、長年暮らしてきた自宅の名義変更すらままならない事態に追い込まれます。
都内の相続専門税理士は警鐘を鳴らします。
「義理の兄弟姉妹や、疎遠だった甥・姪に対して遺産分割協議書への実印と印鑑証明を求めなければならず、そこで関係性がこじれるケースが後を絶ちません。『兄の預貯金を開示しろ』『法定相続分の現金を今すぐ支払え』と要求され、預貯金が足りずに子なし夫婦 持ち家の処分方法を迫られ、住まいを失ってしまう高齢配偶者の相談が毎年のように寄せられます」
この悲劇を完全に防ぐ唯一無二の手段が、子なし夫婦 遺言書 相続対策の徹底です。兄弟姉妹には民法上の「遺留分(最低限保障される相続財産の権利)」がありません。したがって、夫婦双方が「全財産を配偶者に相続させる」という公正証書遺言を作成しておくだけで、兄弟姉妹の承諾を得ることなく、すべての財産をスムーズに引き継ぐことが法的に確定します。
また、配偶者死亡後の手続き(年金受給停止、健康保険の変更、世帯主変更届、準確定申告など)は多岐にわたります。精神的ショックが大きい時期に煩雑な事務作業を一人で抱え込まないためにも、元気なうちから専門家の連絡先を一覧化しておくことが肝要です。
一般に知られていない盲点とネットの誤解|「子どもがいれば安心」の虚構
子なしの老後を語る際に見落とされがちなのが、「子どもがいれば老後は安泰なのか」という比較論の視点です。家族社会学の知見では、昭和の大家族モデルを前提とした扶養意識が、現代の親子関係において深刻な摩擦を生んでいると指摘されています。
現代の日本において、子世代自身も非正規雇用の拡大や重い社会保険料負担、共働きによる育児に追われています。かつてのように「老親の世話を子が全面的に引き受ける」ことは物理的にも経済的にも困難です。むしろ、介護を巡って親の預貯金を子が使い込む「使途不明金トラブル」や、親の介護のために子が仕事を辞めざるを得なくなる「介護離職」など、家族間だからこそ生じる深刻な病理が顕在化しています。
「毒親」や「共依存」といったキーワードが広く議論されるようになった背景には、健全な自立を保つための「心理的バウンダリー(境界線)」の欠如があります。親が「子どもの人生」に依存し、子が「親の介護」に縛られる構図は、双方にとって破滅的な結末を招きかねません。
子なし夫婦には、依存すべき「子ども」という存在が最初からありません。これは見方を変えれば、「最初から公的制度や専門家サービスを前提とした自立的プランを組み立てられる」という強力なアドバンテージです。他者への甘えを排し、契約と法的手続きに基づいて老後の生活圏を設計できる点において、子なし夫婦の生活設計は現代社会のシステムと極めて親和性が高いといえます。
最後まで尊厳を保つ法的手続き|任意後見・死後事務委任のリアルな費用
夫婦のどちらかが先に旅立ち、完全な単身となった「おひとりさま期」に備えるためには、法的なセーフティネットの構築が欠かせません。認知症による判断能力低下と、死後の諸手続きという2大リスクに対処するための必須制度が「任意後見制度と成年後見」、そして「死後事務委任契約」です。
法定後見(成年後見)は判断能力が低下した後に家庭裁判所が後見人を選任するため、見ず知らずの弁護士や司法書士が選ばれ、毎月の報酬(月額2万〜6万円程度)が永続的に発生するデメリットがあります。一方、元気なうちに自らの意思で信頼できる受任者と支援内容を決めておくのが「任意後見制度」です。
さらに、本人が亡くなった瞬間に後見契約は終了するため、葬儀、火葬、納骨、医療費の清算、賃貸住宅の明け渡し、デジタル遺品の消去などを代行する死後事務委任契約の費用と仕組みを理解しておく必要があります。
契約にかかる標準的なコストの目安は以下の通りです。
- 公正証書遺言の作成:公証人手数料および専門家報酬で約10万〜20万円
- 任意後見契約の締結:公正証書作成費用として約3万〜5万円(発効後の月額報酬は契約内容に応じ約2万〜4万円)
- 死後事務委任契約:契約組成費用として約15万〜30万円、死後の実費に充てる預託金(デポジット)として約50万〜100万円
これらの一連の手続きをパッケージ化した士業法人や信託銀行のプランも増えています。おひとりさま 老後 準備として合計150万〜200万円程度の予算をあらかじめ確保しておけば、自身が認知症になろうと、亡くなろうと、他人に迷惑をかけることなく自らの意思通りに人生を締めくくることができます。
【プロの結論】自立した老後を実現できる人・リスクを抱えやすい人の判断基準
数多くの終活支援事例から見えてくる、子なし夫婦の老後を幸福に完結できる人と、孤立して困窮してしまう人の分水嶺は極めて明確です。
【リスクを抱えやすい人の特徴】
「まだ元気だから」と公正証書遺言の作成を先送りしている/夫婦のどちらか一方に家計管理や手続きを完全に依存している/持ち家の名義や境界確認を放置している/行政窓口や士業など「外部の専門家」を頼ることに抵抗感がある。
【自立した老後を実現できる人の特徴】
60代前半までに夫婦それぞれが公正証書遺言を作成している/不要になった持ち家の売却や住み替えなど資産の流動化を計画的に進めている/地域の地域包括支援センターや信頼できる士業と接点を持っている/金銭で解決できる公的・民間サービスを柔軟に活用する割り切りができている。
子なし夫婦の老後において最大の敵は「無関心と先送り」です。法的手続きという防波堤さえ築いておけば、配偶者との時間を慈しみ、自由で充実したシニアライフを全うすることは十分に可能です。
【子なし夫婦の老後】に関するよくある質問(FAQ)
Q1:夫が亡くなった後、義理の家族と縁を切りたい場合はどうすればよいですか?
A1:市区町村役場に「姻族関係終了届」を提出することで、配偶者の血族(義父母や義理の兄弟姉妹)との法的な親族関係を終了させることができます。家庭裁判所の許可や義理の家族の同意は一切不要です。これにより、義父母の扶養義務や法事の義務から完全に解放されます。なお、姻族関係を終了させても、受給中の遺族年金や相続した遺産に影響が出ることはありません。
Q2:持ち家(戸建て・マンション)はいつ処分・売却すべきでしょうか?
A2:夫婦双方が健康で意思判断能力が確かな70代前半までに方向性を決めるのが鉄則です。判断能力が衰えると売買契約自体が結べなくなります。駅近でバリアフリーの賃貸マンションやサービス付き高齢者向け住宅(サ高住)への住み替えを検討するか、あるいは自宅を担保に融資を受け死後に精算する「リバースモーゲージ」の活用など、生活動線に合わせた資産の現金化を早めに進めるのが得策です。
Q3:身元保証会社を選ぶ際、悪質な業者を見分けるチェックポイントはありますか?
A3:預託金(デポジット)の分別管理が徹底されているか(信託保全されているか)、契約内容に解約返還金の規定が明記されているか、行政庁のガイドラインを遵守しているかを確認してください。契約を急かす事業者や、財務諸表の開示を拒む法人は避け、弁護士や社会福祉協議会などの公的窓口に相談しながら複数の事業者を比較検討することが身を守る鉄則です。
まとめ:将来への過度な悲観を手放し、今から進めるべき具体策
「子なし夫婦の老後は悲惨」という言説は、変化した社会の制度を知らず、旧来の家族観に縛られた人々が生み出す実体のない幻想に過ぎません。真のリスクは子どもの有無ではなく、加齢に伴って生じる法的・生活上の課題に対する準備不足にあります。
配偶者を守るための公正証書遺言の作成、将来のおひとりさま期を見据えた任意後見や死後事務委任の検討、そして住まいの早期整理。これら3つの布石を打つことで、将来の不透明な不安は確固たる安心感へと変わります。漠然とした恐怖に惑わされることなく、制度を味方につけて誇り高く自由な晩年を設計していきましょう。 (出典: 子 なし 夫婦 老後(Yahoo!ニュース))
情報を整理して届けることが得意なWebディレクター。ユーザー視点に立った記事作成を目指しています。
