生命保険ランキング2026!人気の罠とプロが明かす真実
ネット上の情報や比較サイトを開けば、無数の「人気ランキング」が目に飛び込んでくる時代です。保険料の安さや手軽さを前面に出したネット完結型商品が上位を占め、クリック一つで加入できる手軽さが支持を集めています。しかし、ランキング上位の保険を鵜呑みにして契約した結果、いざという局面で「保険金が支払われない」「10年後の更新時に保険料が倍増した」と後悔する加入者が後を絶ちません。
2026年、日本の医療環境や金利動向は大きな転換点を迎えています。物価高や公的医療保険制度の再編が進むなかで、ランキングの表面的な順位だけを頼りに商品を選ぶ行為は、家計に深刻なダメージを与えかねません。本稿では、大手メディアで金融・保険分野の調査報道を続けてきた筆者が、人気ランキングの裏に潜む構造的なカラクリと、各年代における適正な備えの真相を白日のもとに晒します。
📌 【この記事の重要ポイントまとめ】
- 要点1:ランキング上位の「格安ネット保険」は、更新時の大幅値上げや特約の適用条件厳格化といった見落としがちなリスクを抱えている。
- 要点2:30代・40代の適正保険料は手取り収入の5〜7%が上限であり、公的保障(高額療養費・遺族年金)を前提にすれば過剰な保障は不要。
- 要点3:生命保険は「貯蓄」と切り離し、掛け捨ての定期保険と確実な資産形成を両輪で組み立てることが2026年の防衛策となる。
【2026年最新】ネットの人気生命保険が「実はお勧めできない」決定的な構造要因
ウェブ上の生命保険おすすめ人気比較やアフィリエイトサイトで常に上位へ君臨する商品には、消費者が気づきにくい業界の力学が働いています。広告代理店関係者や保険コンサルタントへの取材で明らかになったのは、ランキングの決定基準が「契約者の真の利益」ではなく、「販売マージンの高さ」や「ウェブ上で見栄えのする安さ」に偏重している現実です。
典型的な例が、20代から30代前半向けに月額数百円から千円台前半を謳う格安定期保険です。これらは一見するとネット生命保険ランキング比較で圧倒的なコスパを誇るように映ります。しかし、設計書を丹念に読み解くと、その大半が「10年定期(更新型)」であり、40代、50代と年齢が上がるにつれて更新保険料が跳ね上がる構造を隠し持っています。子育ての支出がピークを迎える時期に保険料が3倍に跳ね上がり、維持できずに解約せざるを得なくなる事例が頻発しているのです。
さらに、徹底したコスト削減のために引受基準を形式化し、告知義務違反の審査や保険金支払いの査定を厳格に運用する動きも見られます。現場の査定担当者は「ウェブ申込では告知書の質問意図を誤認して回答する顧客が多く、有事の際に支払い対象外となるトラブルが対面契約よりも統計的に生じやすい」と証言しています。目先の保険料の安さだけに目を奪われ、保障が機能すべき数十年のスパンを見落とすことこそが、ランキング盲信の最大の落とし穴です。
年代別生命保険料の相場と実態|30代・40代が支払うべき適正コストとは
生命保険文化センターの全国実態調査データを分析すると、1世帯あたりの年間払込保険料の平均は約37.1万円(月額約3.1万円)に達しています。しかし、この数値をそのまま「適正相場」と解釈するのは危険です。高度経済成長期やバブル期に契約された高予定利率のお宝保険を抱えるシニア層の数値が、全体の平均値を大きく押し上げているためです。
働き盛り世代にとって現実的な年代別生命保険料の相場は、独身期、子育て期、独立期で劇的に変化します。特に家計への負荷が大きい子育て世帯では、住宅ローンや教育資金と保険料のバランスを緻密に計算しなければなりません。
| 年代・ライフステージ | 月額保険料の目安(単身/世帯) | 必要とされる主な保障機能 | 編集部の見解・適正化の視点 |
|---|---|---|---|
| 20代(独身・新社会人) | 2,000円 〜 4,000円 | 突発的事故・短期入院の医療保障 | 死亡保障は原則不要。貯蓄の習慣化を最優先すべきフェーズ。 |
| 30代(既婚・子育て初期) | 8,000円 〜 15,000円(世帯合計) | 世帯主の死亡保障(逓減型)、がん一時金 | 30代生命保険ランキングでは収入保障保険の掛け捨て型が最有力。 |
| 40代(子育てピーク・教育費増) | 12,000円 〜 22,000円(世帯合計) | 就業不能・三大疾病一時金・死亡保障 | 40代生命保険おすすめは病気による長期収入減に備える就業不能保険。 |
| 50代(子供独立・老後準備) | 8,000円 〜 14,000円 | 先進医療・短期入院日額・介護一時金 | 過大な死亡保障を削り、老後医療費と介護に保障をスリム化する。 |
上記データが示す通り、30代から40代における適正な保険料負担は、手取り月収の5%から7%以内に収めるのが堅実な家計管理の鉄則です。この範囲を超えて月々数万円の保険料を払い込んでいる世帯は、明らかに保障が重複しているか、後述する「貯蓄型保険」の過剰契約に陥っている疑いがあります。
定期保険と終身保険の違いを解剖|「生命保険が必要ない人」の共通点
保険加入を巡る混乱の根底には、定期保険と終身保険の違いを正しく把握できていない問題が存在します。この2つの本質的な差は、「保障期間が限定されているか、一生涯続くか」という点だけにとどまりません。
定期保険は、一定期間(10年、または60歳満了など)に死亡した場合のみ保険金が支払われる完全な掛け捨て型です。資産性はありませんが、少ない保険料で1,000万〜3,000万円単位の大きな保障を確保できます。一方の終身保険は、死亡保障が一生涯継続し、解約返戻金が積み立てられる貯蓄機能を持ちます。ただし、定期保険と同額の保障を得ようとすれば、保険料は数倍から10倍近くに跳ね上がります。
ここで冷徹に直視すべきなのが、生命保険が必要ない人の理由です。金融経済学およびリスクマネジメントの観点から言えば、以下に該当する個人は、高額な死亡保障に入る合理的な理由を持ち得ません。
- 独身で養うべき家族がいない人:自身の死によって経済的に困窮する扶養親族が存在しないため、巨額の死亡保障は無意味です。葬儀代程度(100万〜200万円)の預貯金があれば十分対応できます。
- 現預金などの流動資産が1,000万円以上ある世帯:日本の健康保険には「高額療養費制度」があり、一般的な年収帯であれば1ヶ月の医療費自己負担限度額は約8万〜9万円程度に抑えられます。十分な蓄えがあれば、医療保険に頼らずとも自己資金で治療費を賄う方が生涯コストは低くなります。
- 共働きで夫婦双方に十分な収入がある世帯:万が一配偶者が死亡しても、遺族基礎年金・遺族厚生年金が支給される上、残された側の稼働所得で生計が維持できる場合、民間の生命保険を上乗せする必要性は極めて低くなります。
「周囲が入っているから」「社会人になったマナーだから」という曖昧な同調圧力で加入を決めることこそ、最も避けるべき散財の典型です。

【実態検証】プロのFPが選ぶ保険ランキングと主要各社の評判・リアルな評価
利害関係のない中立な専門家で構成されるプロのFPが選ぶ保険ランキングでは、大々的なCM展開を行うメガ生保のパッケージ型総合保険ではなく、特定のリスクに特化した「単品型保険」が常に上位を獲得しています。ここでは、市場で高いシェアを誇る代表的な商品の実態と検証結果を取り上げます。
オリックス生命の現場評判と医療保険の現在地
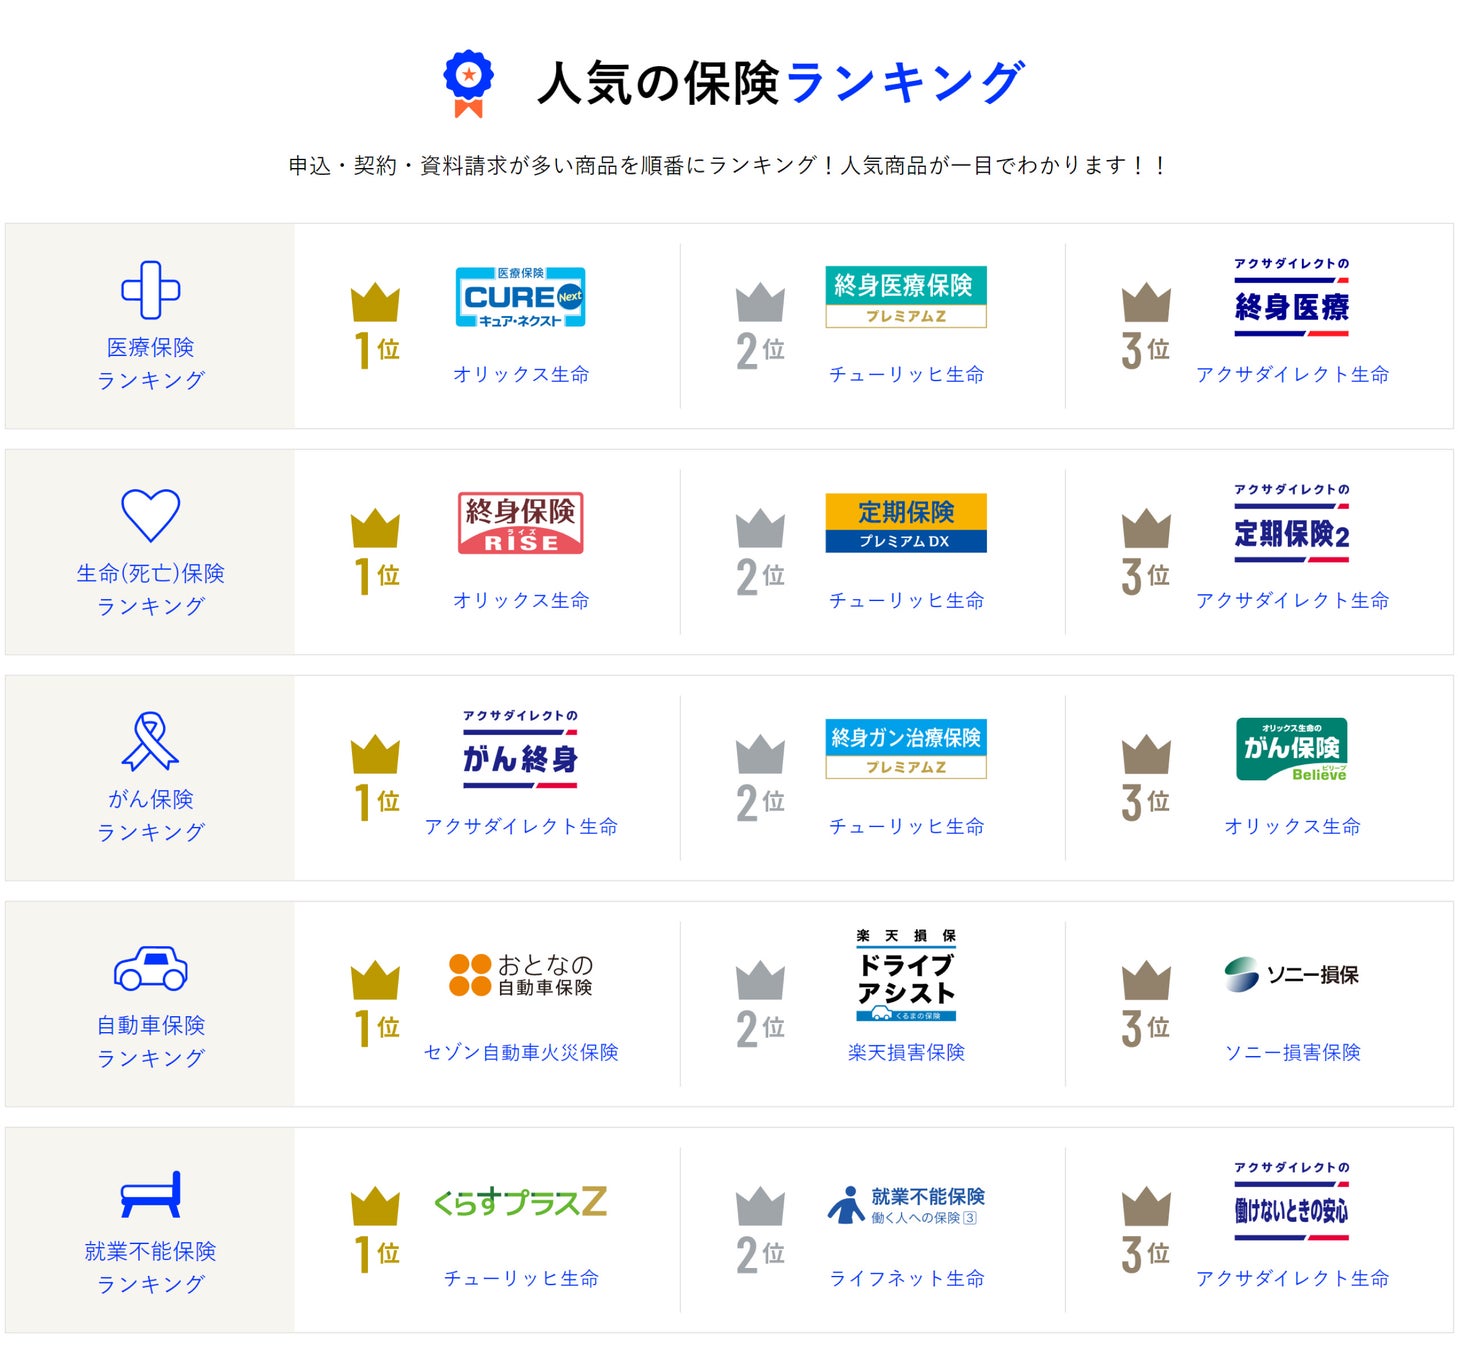
医療保険分野で長年トップクラスの認知度を誇るオリックス生命評判を追跡すると、主力の「キュア・ネクスト(CURE Next)」シリーズが依然として堅実な支持を集めています。SNSや知恵袋等のコミュニティにおける契約者の声を検証すると、「七大生活習慣病の手厚い保障」「日帰り入院からの一時金給付の手続きのスムーズさ」が高く評価されていることが分かります。
一方で、2026年最新医療保険ランキングの視点からは課題も浮き彫りになっています。現在、がん治療の主流は「長期入院」から「通院・外来による抗がん剤治療」へと劇的にシフトしています。入院日額をベースにした旧来型の設計のまま放置している契約者の間では、「通院治療費の自己負担が重く、思っていたほど保険金が下りなかった」という不満も散見されます。オリックス生命を選ぶ際は、入院日額給付よりも「通院特約」や「三大疾病一時金特約」を主軸に再構成する工夫が不可欠です。
ソニー生命の変額保険を巡るリアルな損益分岐点
近年の新NISA普及やインフレ進行に伴い、相談件数が急増しているのがソニー生命変額保険評判です。主力商品「バリアブル・ライフ」は、支払った保険料の一部を株式や債券などの特別勘定で運用し、運用実績に応じて将来の満期保険金や解約返戻金が変動する仕組みを採用しています。
FPの間での評価は完全に二分されています。肯定派は「死亡保障を確保しつつ、世界株式型の運用でインフレヘッジができる画期的な仕組み」と評価する一方、慎重派のFPは「運用コスト(信託報酬+保険関係費)の高さ」を鋭く指摘します。実際に契約者の決算通知書を精査すると、運用益が出ていても保険関係費用が差し引かれるため、純粋な投資信託の積立投資と比較して実質リターンが劣後する構造は否めません。「保障と投資は明確に切り離すべき」という原則に立ち返れば、変額保険が真に適するのは「資産運用を完全に保険会社に任せたい超多忙な富裕層」などの限定的な層に限られます。
一般に知られていない盲点とネットの誤解|失敗しない無料保険相談窓口の活用術
保険を見直す際、多くの消費者が無料保険相談おすすめ窓口(保険ショップや訪問型相談サービス)を活用します。しかし、相談窓口のビジネスモデルを正しく理解していないと、意図しない商品へ誘導される危険性があります。
無料相談窓口の多くは「乗合代理店」として運営されており、相談料が無料である理由は、契約が成立した際に保険会社から支払われる「販売手数料(代理店手数料)」で収益を上げているからです。代理店によって取り扱い保険会社数は数十社に及びますが、一部の窓口では、顧客のニーズよりも代理店への手数料率が高い商品を優先して推奨するインセンティブ構造が構造的に残存しています。
この罠を回避するための鉄則は以下の3点です。
- 「なぜこの保険会社なのか」の比較理由を書面で求める:提示されたプランに対し、ランキング競合他社と比較してなぜこの商品が勝っているのか、明確な比較表の提示を要求してください。
- 複数の相談窓口をセカンドオピニオンとして併用する:1社の窓口の提案を即決せず、別の乗合代理店や独立系FPにそのプランを持ち込み、客観的な意見を求めるプロセスを踏むべきです。
- 担当者の保有資格と相談実績を確認する:単なる募集人資格だけでなく、CFP®や1級FP技能士などの高度な専門資格を保持し、長期的なライフプランニングの視点を持っているかを厳しく見極めてください。

【プロの結論】行動経済学と家族保障から導く「後悔しない保険の境界線」
行動経済学の研究では、人間が「利益を得る喜び」よりも「同額の損失を被る痛み」を約2倍強く感じる「損失回避バイアス」を持つことが証明されています。保険ビジネスはこの心理的脆弱性に強く働きかけます。「万が一のとき、家族が路頭に迷ったらどうするのか」という過剰な恐怖を煽ることで、本来不要な特約や高額な終身保険を契約させてしまうのです。
健全な家計防衛を確立するためには、家族と自分を巡るリスクに「心理的バウンダリー(境界線)」を引く知性が求められます。すべてのリスクを民間保険でゼロにしようと試みるのは、経済的に見て完全に非合理的です。
【向いている人】民間保険に加入すべき明確な条件
- 乳幼児から大学生までの扶養児童を抱え、世帯主の死亡時に遺族年金だけでは学費や生活費が著しく不足する世帯。
- 自営業やフリーランスで、会社員に比べて遺族厚生年金や傷病手当金などの公的セーフティネットが薄い層。
- 突発的な大病を患った際、数百万円単位で取り崩せる流動的な緊急予備資金(預貯金)がまだ形成できていない若年層。
【おすすめできない人】保険契約を見送る・解約すべき条件
- 既に教育資金や生活防衛資金として1,000万円以上の金融資産を蓄財できている層。
- 子育てが終了し、夫婦それぞれの老齢年金と退職金で老後の生活基盤が確立しているシニア層。
- 貯蓄目的で低解約返戻金型終身保険や養老保険の契約を検討している人(新NISA等の非課税制度を活用した自力運用の方が圧倒的に有利)。
保険はあくまで「万が一の壊滅的な経済的損失」をカバーするための純粋なコスト(掛け捨て)と割り切り、浮いた資金を高利回りの資産形成に振り分けることこそが、インフレ時代を生き抜く最適解です。
【生命 保険 ランキング】に関するよくある質問(FAQ)
Q1:30代子育て世代に本当に必要な生命保険の種類と金額はどの程度ですか?
A1:最も優先度が高いのは、世帯主に万が一のことがあった際に遺族の生活費を補う「収入保障保険」です。保険金額は、公的遺族年金や配偶者の見込み収入を差し引いた不足分(月額10万〜15万円程度)に設定し、子どもの独立に合わせて保障額が逓減するプランにすることで、月額2,000円〜4,000円程度の極めて低廉な保険料で十分な備えを構築できます。
Q2:医療保険とがん保険、予算が限られている場合はどちらを優先すべきですか?
A2:自己資金が潤沢でない場合は、「がん保険(一時金給付型)」を優先するのが現実的です。一般的な病気やケガの入院は公的高額療養費制度により自己負担が限定されますが、がんは先進医療や自由診療の抗がん剤治療、長期の休職など想定外の出費が重なりやすいためです。診断時にまとまった資金(100万〜200万円)が無条件で振り込まれる一時金タイプを選ぶことが重要です。
Q3:ネット生保と対面型の保険窓口、最終的にどちらを選ぶのが得ですか?
A3:一概にどちらが得とは言い切れません。公的医療保険制度や就業規則の保障内容を自己責任で把握し、シンプルな掛け捨て定期保険を求めるのであれば、経費率の低いネット生命保険が合理的です。一方、持病の告知に不安がある場合や、複数社の特約を複雑に組み合わせてオーダーメイドの保障を設計したい場合は、信頼できる対面型の乗合代理店窓口で検証を重ねる方が結果的な失敗を防げます。
まとめ:2026年の保険選びは「ランキング」から「個の最適解」へ
ネット上に溢れる生命保険ランキングは、あくまで各保険会社の機能や表面的な保険料を比較するための「初期の参考材料」に過ぎません。家族構成、資産残高、働き方、そして公的保障の手厚さは一人ひとり全く異なります。他人のランキングで1位の商品が、あなたにとっても最善である保証はどこにもありません。
不要な保障を思い切って削ぎ落とし、本当に背負いきれないリスクだけに絞って安価な掛け捨て保険を手当てする。そして余剰資金を着実な投資と貯蓄に回すという冷徹な割り切りこそが、不透明な時代において家計を強靭化する唯一の道筋です。誰かの作ったランキングに人生の防衛を委ねるのではなく、自分自身の家計実態に基づいた「個の最適解」を冷静に見つけ出してください。 (出典: 生命 保険 ランキング(Yahoo!ニュース))

毎日更新されるトレンド情報を分析・発信中。役立つ裏技やおすすめ情報を分かりやすく紹介します。
